Když podpis chybí a demence vítězí: Jak odblokovat rodinné jmění?
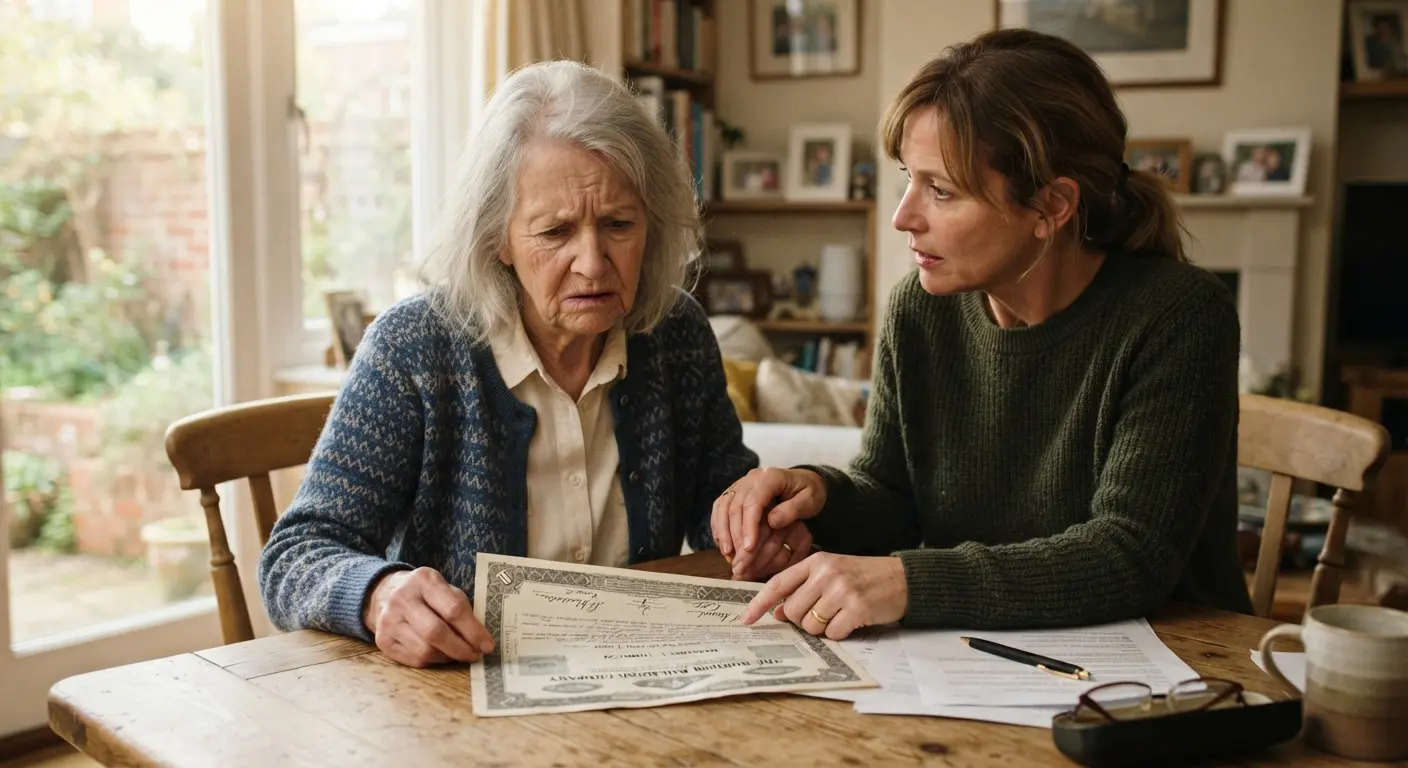
Patová situace na sklonku života
Příběh jednadevadesátileté matky trpící demencí, jejíž potomek se marně snaží získat přístup k akciovému certifikátu v hodnotě 100 000 dolarů, ukazuje na obrovské riziko zanedbaného finančního plánování. Banky a makléřské společnosti z bezpečnostních a právních důvodů neúprosně vyžadují podpis majitele účtu. Člověk v pokročilém stadiu kognitivního úpadku však již není právně způsobilý k podpisu jakýchkoliv dokumentů. Tento patový stav, kdy jsou celoživotní úspory uzamčeny bez určeného obmýšleného vlastníka, řeší rodiny po celém světě, a to včetně České republiky.
Plná moc vs. soudní opatrovnictví
Pokud k této situaci dojde, běžná plná moc již nepomůže. Plnou moc totiž může udělit pouze osoba, která plně chápe své jednání a je k tomuto úkonu právně způsobilá. Jakmile u seniora nastoupí demence v pokročilé fázi, jedinou legální cestou k odblokování majetku je ustanovení opatrovníka soudem. V českém prostředí jde o řízení o omezení svéprávnosti a jmenování opatrovníka. Jedná se o zdlouhavý, psychicky i finančně náročný proces, během něhož soud za asistence soudních znalců zkoumá zdravotní stav dotyčného a následně jmenuje osobu oprávněnou za nemocného jednat.
Jak podobným krizím předcházet včas?
Této administrativní a rodinné noční můře se přitom dá velmi snadno předejít. Základem je včasné nastavení takzvaných obmýšlených osob u finančních produktů nebo sepsání generální plné moci s doložkou pro případ ztráty svéprávnosti v době, kdy je senior ještě mentálně zcela zdráv. Majetek by pak v případě ztráty soběstačnosti nebo úmrtí přešel na příbuzné hladce a bez nutnosti podstupovat složité soudní tahanice.
Odpovědné plánování budoucnosti
Prevence je v oblasti správy rodinného bohatství zcela klíčová. Ať už v rodině řešíte, Kolik našetřit na důchod, nebo jak efektivně zhodnocovat rodinné úspory přes Pravidelné investování, vždy byste měli myslet na zadní vrátka. Jasné určení disponentů k účtům a transparentní rozdělení majetku ještě za plného zdraví by mělo být pevnou součástí každého odpovědného finančního plánu.